
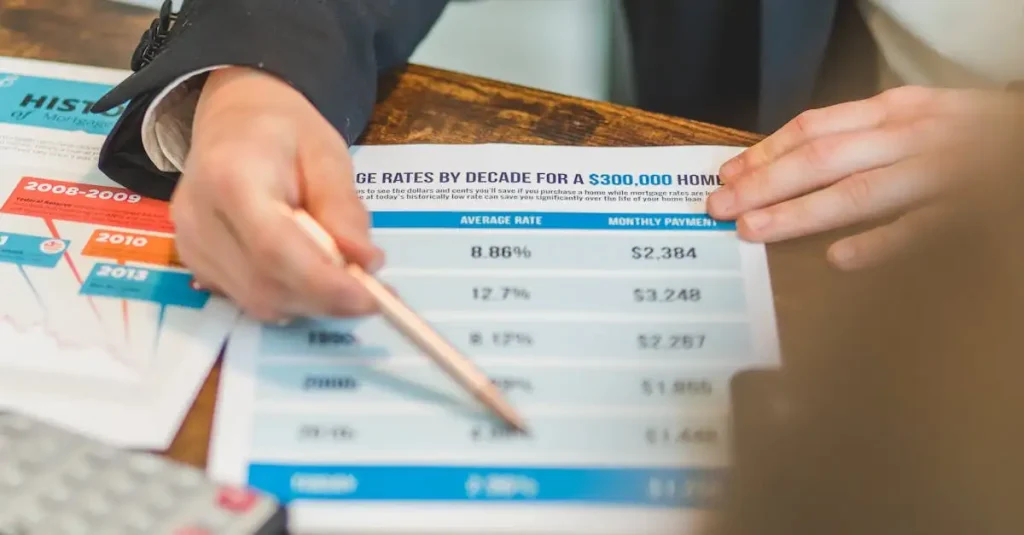
Een hypotheek van 350.000 euro is voor veel mensen een belangrijke stap in hun leven. Het kopen van een huis is niet alleen een financiële beslissing, maar ook een emotionele. Dit artikel helpt je inzicht te krijgen in de maandlasten van een hypotheek van 350.000 euro. We kijken naar verschillende aspecten zoals rente, looptijd en bijkomende kosten. Op deze manier krijg je een helder beeld van wat je kunt verwachten.
Wat zijn de maandlasten van een hypotheek van 350.000 euro?
Bij het berekenen van de maandlasten van een hypotheek van 350.000 euro, spelen verschillende factoren een rol. Het is niet alleen de hoogte van de hypotheek die telt, maar ook de rente en de looptijd. Laten we deze aspecten samen verkennen.
De rente
De rente is een van de belangrijkste factoren bij het bepalen van je maandlasten. In Nederland zien we vaak dat de hypotheekrente varieert, afhankelijk van de marktomstandigheden en de keuze van de hypotheekvorm. Hier zijn enkele belangrijke punten over de rente:
- Vast of variabel: Kies je voor een vaste rente of een variabele rente? Een vaste rente biedt zekerheid, terwijl een variabele rente kan fluctueren.
- Rente percentages: De rente kan variëren van 1% tot 3% of meer, afhankelijk van je persoonlijke situatie en de bank.
- Looptijd: De looptijd van de rentevaste periode heeft invloed op de hoogte van de rente. Vaak zijn langere looptijden iets duurder.
Stel dat je kiest voor een rente van 2%. Bij een hypotheek van 350.000 euro betekent dit dat je maandlasten hoger zullen zijn dan wanneer je een rente van 1% hebt. Het is dus cruciaal om de rente goed in de gaten te houden.
 Looptijd van de hypotheek
De looptijd van je hypotheek heeft grote invloed op de maandlasten. Hoe langer de looptijd, hoe lager de maandlasten, maar hoe meer rente je uiteindelijk betaalt. Veel mensen kiezen voor een looptijd van 30 jaar, maar ook kortere looptijden komen voor. Hier zijn enkele overwegingen: Als je financiële situatie verandert, zoals het ontvangen van te veel huurtoeslag, is het belangrijk om te begrijpen wat je opties zijn, kijk hiervoor ook op wat te doen bij te veel ontvangen huurtoeslag.
- 30 jaar: De meeste mensen kiezen voor een looptijd van 30 jaar. Dit zorgt voor lagere maandlasten, maar je betaalt meer rente over de hele periode.
- 20 jaar: Een kortere looptijd leidt tot hogere maandlasten, maar je betaalt minder rente.
- 15 jaar of minder: Dit kan aantrekkelijk zijn als je sneller schuldenvrij wilt zijn. De maandlasten zijn hoog, maar de totale kosten zijn lager.
Bij een looptijd van 30 jaar en een rente van 2%, bedragen je maandlasten gemiddeld rond de 1.300 euro. Dit kan echter variëren op basis van de gekozen rente en looptijd.
Bijkomende kosten van een hypotheek
Bij het afsluiten van een hypotheek komen er ook andere kosten kijken. Het is belangrijk om deze in je budget te verwerken. Hieronder vind je een lijst van veelvoorkomende bijkomende kosten:
- Notariskosten: Voor het opstellen van de hypotheekakte en de levering van het huis.
- Taxatiekosten: Een taxatie is vaak verplicht en kost geld.
- Hypotheekadvies: Het inschakelen van een hypotheekadviseur kan handig zijn, maar ook kosten met zich meebrengen.
- Overdrachtsbelasting: Dit is een belasting die je betaalt bij de aankoop van een woning.
- Verzekeringen: Denk aan opstalverzekering en wellicht een overlijdensrisicoverzekering.
Al deze kosten kunnen oplopen tot enkele duizenden euro’s. Zorg ervoor dat je deze kosten meerekent in je totale budget voor de aankoop van je huis.
Voorbeeldberekening van de maandlasten
Om je een beter idee te geven van de maandlasten, maken we een voorbeeldberekening. Stel je hebt een hypotheek van 350.000 euro met een rente van 2% en een looptijd van 30 jaar. De maandlasten kunnen als volgt worden berekend: Daarnaast is het interessant om te kijken naar alternatieve koopmomenten, zoals Swap Friday, die zich richten op het ruilen van producten in plaats van kopen.
- Hoofdsom: 350.000 euro
- Rente: 2%
- Looptijd: 30 jaar
- Maandlasten: ongeveer 1.300 euro
Dit is een indicatie. De exacte bedragen verschillen per situatie en bank.
Hypotheekvormen
Er zijn verschillende hypotheekvormen die je kunt overwegen. Elke vorm heeft zijn eigen voor- en nadelen. Hier zijn de meest voorkomende hypotheekvormen:
- Lineaire hypotheek: Bij deze vorm betaal je elke maand een gelijkblijvend bedrag aan aflossing. De rente daalt naarmate je schuld afneemt.
- Annuïteitenhypotheek: Je betaalt elke maand een vast bedrag dat bestaat uit rente en aflossing. In het begin is het rentedeel hoog en het aflossingsdeel laag.
- Bankspaarhypotheek: Je spaart naast je hypotheek. Dit kan fiscaal voordelig zijn.
- Spaarhypotheek: Je betaalt alleen rente en spaart tegelijkertijd voor de aflossing.
De keuze voor een hypotheekvorm hangt af van jouw financiële situatie en toekomstplannen. Het is goed om hier goed over na te denken en eventueel advies in te winnen.
Veelgestelde vragen
VIDEO: Wat kost een hypotheek van 300.000,– per maand?
Interessante websites
Hier is een samengestelde lijst van links die je alles vertellen over Wat kost een hypotheek van 350.000 per maand.
- Een hypotheek van € 350.000 – HomeFinance
- Hypotheek van 350.000 in 2025: hoeveel verdienen & maandlasten …
Wat gebeurt er als ik niet kan betalen?
Als je tijdelijk in financiële problemen komt, is het belangrijk om direct contact op te nemen met je hypotheekverstrekker. Vaak zijn er mogelijkheden voor uitstel of een betalingsregeling.
Kan ik mijn hypotheek oversluiten?
Ja, het is mogelijk om je hypotheek over te sluiten naar een andere bank of naar een lagere rente. Dit kan voordelig zijn, maar let op eventuele boeterentes.
Hoeveel eigen geld heb ik nodig voor een hypotheek van 350.000 euro?
Je hebt meestal minimaal 5-10% van de aankoopprijs nodig als eigen inbreng, afhankelijk van de voorwaarden van de bank en de woningwaarde.
Wat zijn de belastingvoordelen van een hypotheek?
In Nederland is de hypotheekrente aftrekbaar van de belasting. Dit kan je maandlasten verlagen.
Is het verstandig om een hypotheekadviseur in te schakelen?
Een hypotheekadviseur kan je helpen bij het maken van de juiste keuzes en het vinden van de beste deal. Dit kan veel geld besparen op de lange termijn.


